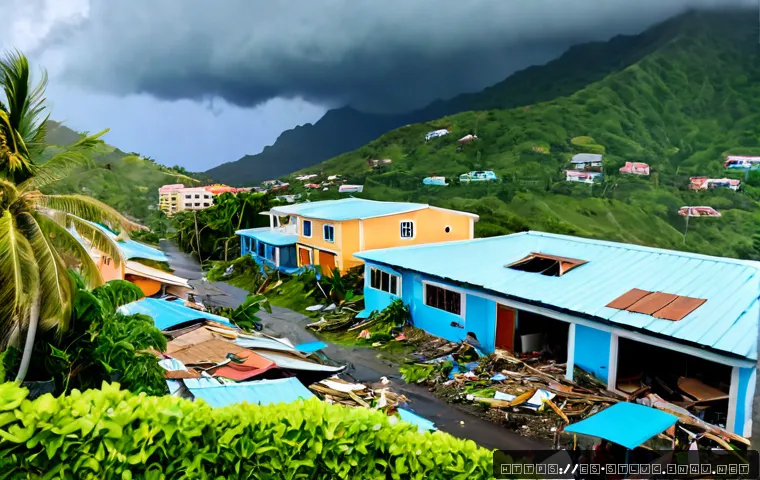
Santa Lucía ha sufrido inundaciones, deslizamientos y daños en viviendas, carreteras y cultivos por ciclones como Tomas y Maria. Repasa casos relevantes y criterios para revisar seguros, reparaciones y preparación.
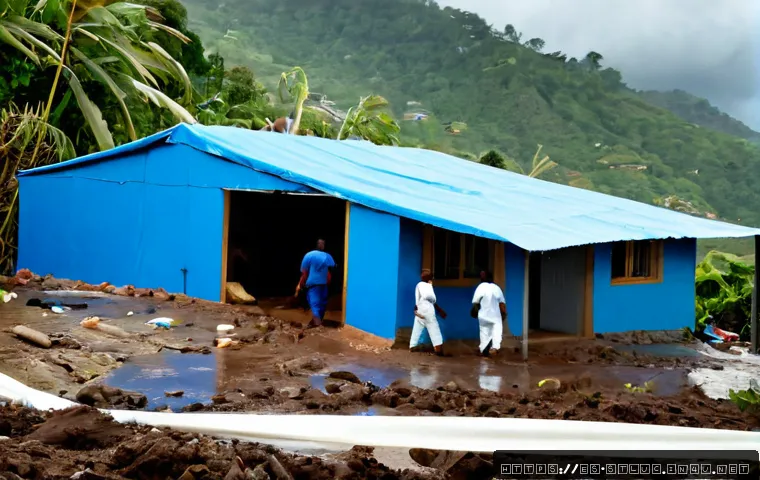
Santa Lucía ha sufrido daños por ciclones como Tomas y Maria, sobre todo por lluvias intensas, inundaciones, deslizamientos, oleaje y afectación de infraestructuras.
La protección necesaria no depende solo de que haya huracán: cambia según la ubicación del inmueble, su construcción, el drenaje y las condiciones de la póliza.
Tomas impactó directamente a la isla a finales de octubre de 2010, mientras que Maria pasó cerca en septiembre de 2017 y generó efectos asociados a la lluvia, el oleaje y la agricultura.
Para propietarios y negocios, conviene distinguir entre prevenir daños, reparar después de una tormenta y contar con una cobertura aseguradora adecuada.
Una evaluación de pérdidas no significa automáticamente que todo el importe esté cubierto por el seguro. Comparar exclusiones, franquicias y límites puede evitar decisiones apresuradas antes de la temporada atlántica, de junio a noviembre.
De un vistazo
- Los daños más habituales en Santa Lucía incluyen filtraciones, inundaciones, deslizamientos, deterioro de carreteras, daños en viviendas y pérdidas agrícolas.
- El viento, la lluvia, el oleaje y el agua acumulada pueden tener causas y coberturas de seguro diferentes.
- La prevención básica, un presupuesto de reparación local y la revisión de la póliza cumplen funciones distintas y complementarias.
| Riesgo | Señal de vulnerabilidad | Medida prioritaria | Servicio que puede intervenir | Coste a solicitar por presupuesto |
|---|---|---|---|---|
| Viento y lluvia | Techo, ventanas o puertas con deterioro visible | Revisar fijaciones, sellados y puntos de entrada de agua | Contratista de cubiertas o reparación de viviendas | Inspección y reparación de cubierta, ventanas o sellados |
| Inundación | Drenaje lento, acumulación de agua o cercanía a zonas bajas | Limpiar desagües y revisar rutas de evacuación del agua | Especialista en drenaje o contratista local | Mejoras de drenaje y protección de accesos |
| Deslizamiento | Vivienda en ladera, grietas o escorrentía cercana | Solicitar una valoración técnica antes de intervenir | Ingeniero o profesional estructural | Inspección estructural y medidas de estabilización |
| Interrupción del negocio | Dependencia de equipos, inventario o acceso por carretera | Crear copias de seguridad e inventario documentado | Corredor de seguros y proveedor de continuidad operativa | Revisión de cobertura comercial y plan de recuperación |
Qué muestran los daños por huracanes en Santa Lucía
Resumen rápido: viento, lluvias extremas, inundaciones y deslizamientos
Los casos de daños por huracanes en Santa Lucía muestran que el problema no es únicamente el viento. La lluvia intensa puede entrar por cubiertas dañadas, saturar el terreno, bloquear drenajes y favorecer inundaciones o deslizamientos. En áreas costeras también debe considerarse el oleaje, mientras que en laderas el factor decisivo puede ser la estabilidad del terreno.
Por eso, una vivienda aparentemente resistente al viento puede seguir siendo vulnerable al agua. Antes de contratar un seguro de hogar o pedir una reparación, conviene identificar cuál es el riesgo predominante en esa ubicación concreta.
Por qué un huracán de menor categoría puede causar pérdidas importantes
La categoría de un ciclón no describe por sí sola el daño que puede sufrir cada propiedad. Un episodio de lluvias prolongadas puede afectar una carretera, una red de agua, un cultivo o una casa situada en una zona con drenaje limitado. La calidad constructiva, el mantenimiento, la pendiente y el acceso a servicios básicos también influyen.
Una categoría menor no elimina el riesgo local. Las filtraciones, la humedad posterior, la caída de materiales y el agua acumulada pueden generar reparaciones relevantes aunque el inmueble no presente un colapso visible.
Diferencia entre daño físico, pérdida económica y reclamación asegurada
El daño físico es lo que ha ocurrido en el inmueble, negocio, cultivo o infraestructura. La pérdida económica puede incluir interrupción de actividad, mercancía afectada o gastos adicionales. Sin embargo, una reclamación asegurada depende de las condiciones contratadas: cobertura, exclusiones, franquicia, límites y documentación disponible.
No debe asumirse que todas las pérdidas incluidas en una evaluación general de daños serán indemnizadas por una póliza. Revisar el condicionado con un corredor de seguros o con la aseguradora ayuda a entender qué parte puede estar cubierta.
Casos relevantes: Tomas, Maria y los tipos de impacto observados
Tomas en 2010: afectación de infraestructuras, viviendas y agricultura
El huracán Tomas afectó directamente a Santa Lucía a finales de octubre de 2010 como huracán de categoría 1. Las lluvias asociadas provocaron inundaciones y deslizamientos, además de daños en carreteras, viviendas, redes de agua y cultivos.
Este caso ilustra por qué la preparación no debe limitarse a proteger ventanas. La continuidad del acceso por carretera, el estado de los drenajes, el abastecimiento de agua y la exposición de los cultivos pueden alterar la recuperación de una familia o un pequeño negocio.
Maria en 2017: riesgos por lluvias, oleaje y afectación indirecta
El huracán Maria pasó cerca de Santa Lucía en septiembre de 2017. Se observaron efectos vinculados a lluvia intensa, oleaje y daños agrícolas en distintas áreas. Aunque un ciclón no impacte directamente en todos los puntos de la isla, sus bandas de lluvia y las condiciones marítimas pueden generar problemas relevantes.
Para una propiedad cercana a la costa, el oleaje y el agua impulsada por el viento requieren una revisión específica. Para una parcela o vivienda en terreno elevado, la prioridad puede ser evaluar escorrentías y posibles movimientos de tierra.
Qué lecciones se pueden extraer sin extrapolar daños a cada propiedad
Los eventos históricos sirven para reconocer patrones, no para calcular automáticamente el riesgo de una casa, hotel, tienda o cultivo. Dos inmuebles cercanos pueden responder de forma muy distinta si uno tiene drenaje adecuado, mejor mantenimiento o una ubicación menos expuesta.
La lección práctica es sencilla: analice el riesgo de su parcela y no solo el historial general de la isla. Una inspección técnica local puede ser útil si existen grietas, humedad persistente, daños en cubierta o dudas sobre la estabilidad de una ladera.
Riesgos que deben compararse antes de elegir seguro o reparación
Tabla comparativa: viento, inundación, deslizamiento, filtraciones e interrupción del negocio
Al comparar un seguro contra huracanes, no basta con buscar una referencia genérica a “daños por tormenta”. Es importante preguntar cómo se trata cada origen del daño. El agua que entra por una cubierta, una inundación, un deslizamiento y una interrupción comercial pueden tener requisitos diferentes.
Cobertura, franquicia, límites y exclusiones que conviene revisar
Antes de contratar o renovar, revise cuatro puntos: qué riesgos cubre la póliza, cuál es la franquicia aplicable, qué límites existen y qué exclusiones se indican. También conviene confirmar si se contemplan daños por viento, inundación, deslizamiento, alojamiento temporal o interrupción de actividad.
Estas condiciones varían entre pólizas. Si una cláusula no resulta clara, solicite una explicación por escrito antes de tomar una decisión. Un seguro de vivienda, una cobertura adicional de inundación y un seguro comercial no necesariamente protegen los mismos elementos.
Cuándo pedir presupuesto a un contratista, ingeniero o especialista en drenaje
Un contratista puede valorar daños visibles en cubiertas, paredes, puertas, ventanas o acabados. Un ingeniero o profesional estructural puede ser apropiado cuando hay grietas, deformaciones, asentamientos o sospecha de afectación en una ladera. Un especialista en drenaje puede ayudar cuando el agua se acumula de manera repetida cerca de la vivienda o del negocio.
Si es posible, solicite varios presupuestos comparables. Pida que cada propuesta detalle el alcance de la obra, los materiales previstos y las reparaciones incluidas. Evite decidir únicamente por el importe más bajo sin revisar qué trabajo se realizará.
Pasos prácticos después de una tormenta para reducir pérdidas
Seguridad personal, aislamiento de riesgos eléctricos y documentación visual
Después de una tormenta, priorice la seguridad personal. No entre en una estructura que parezca inestable y tenga precaución ante cables, instalaciones eléctricas expuestas o zonas con agua acumulada. Si es seguro hacerlo, documente el estado del inmueble con fotografías y vídeos antes de retirar materiales.
Guarde imágenes de techos, paredes, equipos, inventario, accesos, drenajes y cualquier zona afectada. Esta documentación puede ser útil al solicitar un presupuesto de reparación o al consultar una posible reclamación de seguro.
Cómo registrar daños sin iniciar reparaciones que dificulten una reclamación
Conserve pruebas del daño y anote la fecha, el área afectada y los elementos visibles. Si necesita realizar medidas urgentes para evitar que el daño empeore, guarde fotografías previas y conserve facturas, presupuestos y comprobantes relacionados.
Antes de retirar por completo materiales dañados o iniciar obras amplias, conviene revisar el procedimiento de la póliza. Algunas aseguradoras pueden solicitar determinada documentación o una evaluación previa.
Errores habituales: aceptar el primer presupuesto o ignorar daños por humedad
Un error frecuente es limitar la revisión a la parte visible del techo o de la fachada. La humedad puede permanecer en paredes, suelos, equipos o zonas cerradas. Otro error es aceptar el primer presupuesto sin comprobar el alcance de la reparación o sin comparar alternativas.
También es arriesgado asumir que una reparación estética resuelve un problema de drenaje, filtración o estructura. Identificar la causa del daño es tan importante como reparar su resultado.
Recomendaciones según vivienda, negocio, cultivo o viaje
Propietarios en costa, laderas y zonas con drenaje limitado
Las propiedades costeras deben valorar la exposición al oleaje, al viento y al agua salina. En laderas, conviene observar la escorrentía, el terreno y cualquier señal de inestabilidad. En áreas con drenaje limitado, la prioridad puede ser mantener libres los canales de evacuación y reducir los puntos donde se acumula el agua.
Una revisión preventiva de cubierta, puertas, ventanas y desagües puede ayudar a detectar vulnerabilidades antes de la temporada de junio a noviembre.
Pequeños negocios: inventario, equipos, copias de seguridad y continuidad operativa
Para un pequeño negocio, el daño no termina en el edificio. Inventario, equipos, documentos y acceso al local pueden afectar la continuidad operativa. Mantenga un inventario actualizado, fotografías de los activos relevantes y copias de seguridad de documentos esenciales.
Al valorar un seguro comercial, consulte si la póliza trata la interrupción de actividad, los equipos y el inventario de forma diferenciada. No presuponga que una cobertura de edificio incluye automáticamente todos los bienes del negocio.
Viajeros: alojamiento, alertas locales, cancelaciones y seguro de viaje
Los viajeros deben seguir las alertas locales y confirmar con el alojamiento las medidas previstas ante tormentas. Antes de reservar, puede ser útil revisar las condiciones de cancelación, cambios de fechas y asistencia disponible.
Quien valore un seguro de viaje debe comprobar los supuestos cubiertos, las exclusiones y los requisitos de documentación. La protección puede variar según el plan contratado y la causa concreta de la interrupción.
Criterios de elección y comparación antes de la próxima temporada
Checklist para comparar pólizas y servicios de protección
Antes de la próxima temporada atlántica, revise estos puntos:
- Ubicación: costa, ladera, zona baja o área con drenaje insuficiente.
- Riesgos cubiertos: viento, lluvia, inundación, oleaje, deslizamiento y daños relacionados.
- Franquicia y límites: importe a asumir y máximo previsto por la póliza.
- Exclusiones: situaciones que no se indemnizan o requieren cobertura adicional.
- Estado del inmueble: cubierta, sellados, drenajes, puertas, ventanas y puntos de humedad.
- Documentación: póliza, inventario, fotografías, facturas y contactos de emergencia.
Cómo priorizar mejoras cuando el presupuesto es limitado
Empiece por las medidas que reducen una vía clara de entrada de agua o un riesgo de seguridad: reparar una filtración conocida, despejar drenajes, asegurar elementos sueltos y conservar documentos esenciales. Después, valore mejoras más amplias mediante un presupuesto técnico.
Si existen dudas sobre daños estructurales o movimientos de tierra, no conviene sustituir una valoración profesional por una reparación superficial.
Decisión final: prevención básica, cobertura adicional o rehabilitación técnica
La prevención básica es adecuada para mantenimiento y preparación habitual. Una cobertura adicional puede ser relevante cuando la póliza principal no contempla un riesgo importante para la ubicación. La rehabilitación técnica debe considerarse cuando hay señales de daño persistente, problemas de drenaje repetidos o posibles afectaciones estructurales.
Selección y comparación: resumen de decisión
Antes de decidir, confirme el riesgo principal de la propiedad, revise las coberturas específicas, compare franquicias y límites, conserve documentación y solicite presupuestos detallados cuando haya daños. Si el inmueble está en costa, ladera o una zona de acumulación de agua, priorice esa exposición concreta. Compare coberturas, exclusiones, franquicias y límites antes de contratar o renovar. Las condiciones oficiales y los detalles de cada producto deben consultarse en la página correspondiente de la aseguradora o mediante un corredor de seguros.
Para terminar
Tomas y Maria recuerdan que Santa Lucía puede sufrir impactos por lluvia, viento, oleaje y problemas de terreno durante la temporada de ciclones. La respuesta más útil combina preparación, documentación y decisiones ajustadas al lugar donde se encuentra cada inmueble o actividad. Un seguro puede ser una parte importante de la planificación, pero no reemplaza el mantenimiento ni una evaluación técnica cuando aparecen señales de daño. Actuar antes de una tormenta suele ofrecer más opciones que improvisar después.
Información útil para tener en cuenta
1. La temporada atlántica va de junio a noviembre.
2. Fotografiar el estado de la vivienda o del negocio antes de una tormenta facilita comparar daños posteriores.
3. Guarde pólizas, facturas, inventarios y contactos importantes en una copia accesible.
4. La humedad posterior puede requerir atención incluso si el daño exterior parece menor.
5. Los cultivos, equipos y la interrupción del negocio pueden necesitar revisión separada de la cobertura del edificio.
Aspectos importantes
Los daños concretos, los costes de reparación y las condiciones de indemnización deben verificarse con informes actualizados, inspecciones locales y la documentación de cada póliza. Este contenido no permite determinar qué vivienda, municipio, empresa o cultivo tuvo las mayores pérdidas en cada evento. Tampoco sustituye la evaluación de un profesional cualificado cuando existen riesgos estructurales, eléctricos, de inundación o de deslizamiento.
Preguntas frecuentes
Q1. ¿El seguro de hogar en Santa Lucía cubre automáticamente los daños causados por un huracán?
A1. No debe suponerse. La cobertura depende de la póliza concreta, sus riesgos incluidos, exclusiones, franquicia y límites. Conviene confirmar expresamente cómo trata daños por viento, inundación, deslizamiento, filtraciones y alojamiento temporal.
Q2. ¿Qué daños son más frecuentes en una vivienda tras lluvias intensas y deslizamientos?
A2. Pueden aparecer filtraciones, acumulación de agua, daños en cubiertas, humedad persistente, deterioro de accesos y posibles problemas relacionados con la estabilidad del terreno. La gravedad depende de la ubicación, el drenaje, la pendiente y el estado constructivo.
Q3. ¿Cuándo conviene pedir una inspección profesional después de un ciclón tropical?
A3. Es recomendable solicitarla cuando hay grietas, deformaciones, signos de asentamiento, daños repetidos por agua, dudas sobre una ladera o afectación visible en la estructura. También puede ser útil antes de encargar una reparación amplia o comparar presupuestos.